Un restaurante sujeto a facturación electrónica necesita firma vigente, autorización de emisión, datos e impuestos configurados y un sistema que genere, firme, transmita y entregue los comprobantes. Desde enero de 2026 rige la transmisión inmediata. El IVA y la propina legal deben parametrizarse según la operación y las condiciones aplicables.
Fuentes del SRI consultadas el 4 de noviembre de 2026. Revisa las condiciones y tarifas aplicables a la fecha de emisión.
Para un restaurante, emitir una factura electrónica puede parecer el último paso después de cobrar una mesa. Sin embargo, detrás de esa operación existen varias obligaciones tributarias: identificar correctamente al cliente, aplicar la tarifa de IVA correspondiente, registrar la propina cuando corresponda, generar el comprobante electrónico, firmarlo y transmitirlo al Servicio de Rentas Internas (SRI).
En 2026 este proceso requiere todavía más atención. Desde el 1 de enero de 2026, la transmisión inmediata de comprobantes electrónicos al SRI es obligatoria, de acuerdo con las disposiciones comunicadas por la Administración Tributaria.
Para un restaurante que genera decenas o cientos de transacciones durante una jornada, gestionar este proceso manualmente puede convertirse en una fuente de errores.
Por eso, la facturación electrónica ya no debería entenderse únicamente como una obligación del área contable. Forma parte de la operación diaria del restaurante y debe estar conectada con ventas, POS y gestión financiera.
Esta guía explica las principales consideraciones para la facturación electrónica de restaurantes en Ecuador durante 2026. La aplicación concreta puede variar según el régimen tributario, actividad económica y condiciones particulares del contribuyente.
¿Qué exige el SRI a los restaurantes en Ecuador en 2026?
La facturación electrónica es un mecanismo autorizado por el SRI para emitir comprobantes de venta, retención y documentos complementarios. El comprobante electrónico debe cumplir los requisitos establecidos por la normativa y contar con la firma electrónica correspondiente para tener validez legal.
Para implementar este esquema, un restaurante debe considerar como mínimo:
- RUC activo y correctamente configurado.
- Firma electrónica vigente.
- Acceso y autorización para emitir comprobantes electrónicos.
- Configuración del sistema de facturación.
- Emisión desde el ambiente de producción una vez realizadas las pruebas correspondientes.
- Datos correctos del establecimiento y del contribuyente.
- Configuración adecuada de impuestos y tarifas.
- Transmisión de los comprobantes al SRI conforme a los plazos establecidos.
El propio SRI distingue entre un ambiente de pruebas o certificación y el ambiente de producción. Los comprobantes emitidos en pruebas no tienen validez tributaria; los generados y autorizados en producción sí.
Revisar al proveedor de facturación
En julio de 2026, el SRI anunció el registro de proveedores de facturación electrónica mediante la resolución NAC-DGERCGC26-00000027. También dispuso identificar el RUC del proveedor en la información adicional de comprobantes emitidos con sistemas de terceros, conforme a la ficha técnica y los plazos de la resolución. Confirma con el proveedor la configuración que corresponde.
¿Qué cambió en 2026?
El cambio más importante para los negocios que ya utilizan facturación electrónica está relacionado con la transmisión inmediata.
El SRI informó que desde el 1 de enero de 2026 es obligatoria la transmisión inmediata de los comprobantes de venta, retención y documentos complementarios.
Para un restaurante, esto tiene una implicación práctica: el sistema utilizado en caja y administración debe estar preparado para gestionar el comprobante electrónico como parte de la operación, no como un proceso que alguien completa posteriormente.
Esto es especialmente importante durante horarios de alta demanda.
Un restaurante puede tener múltiples mesas abiertas, pedidos simultáneos, delivery, pagos con tarjeta y ventas para consumidores finales. Si la facturación depende de procesos manuales posteriores, aumenta la posibilidad de que existan documentos pendientes, errores de digitación o inconsistencias.
Fuentes oficiales:
Propina legal del 10%: ¿cómo facturarla correctamente?
La propina legal del 10% tiene un tratamiento particular en la facturación de establecimientos de hoteles y restaurantes calificados.
El Reglamento para la Aplicación de la Ley de Régimen Tributario Interno establece que la propina legal correspondiente al 10% del valor de los servicios de hoteles y restaurantes calificados no forma parte de la base imponible del IVA.
Cuando corresponda aplicar la propina legal, debe identificarse en el comprobante de manera diferenciada del consumo y del IVA.
Esto significa que la propina no debería simplemente sumarse al precio del consumo y tratarse como si fuera parte de la misma base imponible.
Ejemplo sencillo
Supongamos que un cliente consume:
- Consumo: USD 100
- IVA: calculado sobre la base imponible que corresponda.
- Propina legal: USD 10
La propina debe identificarse de manera diferenciada y no formar parte de la base imponible del IVA, cuando corresponda aplicar la propina legal bajo las condiciones previstas por la normativa.
Para un restaurante, esto vuelve especialmente importante la configuración del sistema de facturación.
El objetivo no es que el cajero tenga que realizar cálculos manuales en cada operación, sino que el sistema tenga parametrizados correctamente los conceptos que intervienen en la factura.
IVA en restaurantes: no todos los productos se tratan igual
Uno de los errores más comunes al hablar de facturación gastronómica es asumir que todos los alimentos tienen automáticamente la misma tarifa de IVA.
La realidad es más específica.
La tarifa depende de la naturaleza de la operación, del bien o servicio y de las condiciones establecidas por la legislación tributaria.
Las comunicaciones y circulares del SRI consultadas para 2026 aplican la tarifa general del 15 %. También existen bienes y servicios con tarifa 0 % y tratamientos expresamente diferenciados. Antes de emitir, debe confirmarse la tarifa aplicable a cada operación y fecha.
¿Entonces de dónde sale el 5%?
El 5% no corresponde a una tarifa general para restaurantes.
Actualmente, el SRI identifica el 5% como una tarifa aplicable a la transferencia de determinados materiales de construcción.
Por eso, no es recomendable clasificar los impuestos utilizando únicamente etiquetas generales.
Por ejemplo, la idea de «0 % para todos los alimentos, 5 % para algunos alimentos y 15 % para todo restaurante» no constituye una regla tributaria válida.
Esa simplificación puede generar errores.
La configuración debe realizarse de acuerdo con la naturaleza específica de cada producto o servicio y la normativa vigente.
¿Cuándo puede aparecer una tarifa diferente en un restaurante?
Existe, por ejemplo, una reducción temporal del IVA para determinadas actividades turísticas durante feriados o fechas específicas cuando así lo dispone un decreto ejecutivo.
La Ley permite reducir la tarifa general hasta el 8% para servicios definidos como actividades turísticas durante determinados períodos.
Para Carnaval de 2026, el SRI anunció el 8 % del 14 al 17 de febrero para servicios turísticos elegibles, incluidos alimentos y bebidas, con Registro de Turismo y Licencia Única Anual de Funcionamiento.
El SRI también comunicó una reducción temporal al 8 % del 23 al 25 de mayo de 2026 por la Batalla de Pichincha. Estas fechas son ejemplos históricos y no habilitan aplicar esa tarifa fuera del período y de los requisitos del decreto respectivo.
Esto demuestra algo importante para los restaurantes:
una tarifa temporal no debe convertirse automáticamente en una configuración permanente del sistema.
El software debe permitir parametrizar las condiciones tributarias de acuerdo con la normativa aplicable en cada período.
¿Cómo emitir una factura electrónica en un restaurante?
En términos operativos, el proceso puede resumirse así:
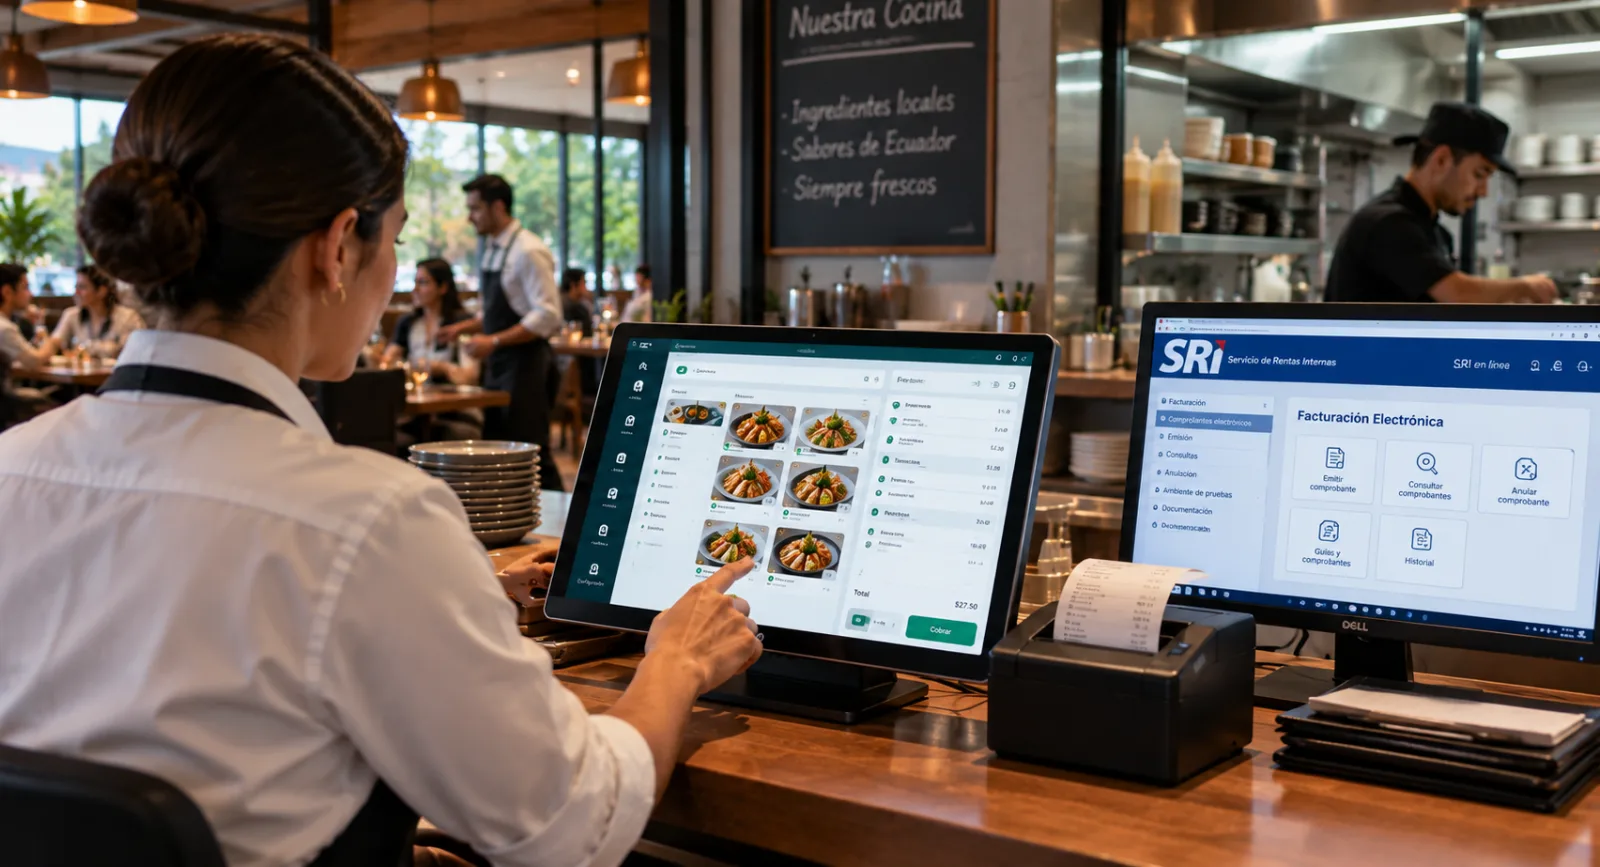
Venta → identificación del cliente → cálculo de impuestos → generación del comprobante → firma electrónica → transmisión al SRI → entrega al cliente
La diferencia entre hacerlo manualmente y utilizar un sistema integrado está en lo que ocurre entre cada etapa.
Con un POS compatible conectado a ZETA, la información de la venta puede alimentar los procesos administrativos incluidos en la integración. El alcance de la emisión, firma, transmisión y entrega del comprobante debe confirmarse con el proveedor del sistema de facturación y la configuración de cada implementación.
Esto permite reducir la necesidad de volver a digitar la misma información.
¿Qué ocurre con una venta integrada?
Imaginemos que un cliente consume:
- 2 hamburguesas
- 2 bebidas
- 1 postre
El POS registra la venta.
A partir de esa operación, un sistema integrado puede utilizar la información para alimentar procesos relacionados con:
Venta → facturación → inventario → costos → información financiera
ZETA actualmente presenta precisamente esta integración como parte de su propuesta tecnológica para restaurantes y señala compatibilidad con PixelPoint POS, AS2 POS y BOOX POS.
La ventaja no está solamente en emitir una factura más rápido. Está en evitar que la venta quede aislada del resto de la administración.
Cómo el módulo financiero de ZETA puede integrarse al proceso de facturación
La facturación electrónica forma parte de un proceso financiero más amplio.
Un restaurante no solamente necesita emitir el comprobante. También necesita que la información de la venta pueda utilizarse posteriormente para controlar ingresos, conciliaciones, inventario y resultados financieros.
ZETA se presenta como un software administrativo y contable especializado para restaurantes y actualmente incluye módulos de Finanzas, Compras, Inventario, Ventas, Nómina, Producción, Trazabilidad y Mantenimiento.
La integración con un POS compatible permite recibir la información acordada para relacionarla con ventas, inventario y finanzas. La emisión electrónica se revisa con el componente de facturación configurado para el restaurante.
Esto permite plantear un flujo como:
1. El cliente realiza el consumo
El pedido se registra desde el POS.
2. Se registra la venta
El sistema recibe la información correspondiente a los productos vendidos.
3. Se genera la información para facturación
Los datos de la operación pasan al proceso de facturación electrónica configurado.
4. Se aplica la parametrización tributaria
El sistema utiliza la configuración correspondiente para impuestos y conceptos como la propina legal cuando aplique.
5. Se transmite el comprobante
La normativa vigente exige la transmisión inmediata de los comprobantes electrónicos al SRI desde 2026.
6. La información queda disponible para la gestión financiera
La venta no termina en la factura. También alimenta la información que el restaurante necesita para analizar sus ingresos y operación.
La autorización de cada comprobante depende de las validaciones del SRI, de los datos del contribuyente y de la configuración del sistema. Integrar el flujo de facturación no garantiza la autorización de todas las operaciones ni sustituye la revisión de errores o rechazos.
¿Qué pasa si un restaurante no emite o no transmite correctamente sus comprobantes?
Este punto merece especial atención porque la normativa contempla sanciones específicas.
El SRI explica que la resolución NAC-DGERCGC24-00000022 contempla multas de 1 a 30 remuneraciones básicas unificadas por no entregar comprobantes o no transmitir comprobantes electrónicos, según la infracción y el tipo de contribuyente.
El SRI incluye entre los casos sancionables los siguientes:
- no transmitir comprobantes electrónicos a la Administración Tributaria;
- no entregar comprobantes de venta;
- utilizar comprobantes no autorizados;
- utilizar comprobantes electrónicos sin autorización;
- no enviar al cliente el XML y el RIDE cuando corresponda.
El SRI informó que las sanciones pueden llegar hasta 30 RBU, dependiendo del contribuyente y de la infracción.
Por eso, una falla en facturación no debería considerarse únicamente un problema administrativo de caja.
Puede convertirse en un riesgo tributario.
Fuentes oficiales:
Checklist de cumplimiento para un restaurante en Ecuador
Antes de operar o actualizar el sistema de facturación electrónica, un restaurante debería revisar:
Datos tributarios
- RUC activo y correctamente configurado.
- Establecimientos correctamente registrados.
- Información del contribuyente actualizada.
Firma y autorización
- Firma electrónica vigente.
- Configuración para emisión electrónica.
- Ambiente de producción habilitado.
- Pruebas realizadas antes de operar.
El SRI establece que el ambiente de producción es el que permite emitir comprobantes con validez tributaria.
Configuración del restaurante
- Productos correctamente parametrizados.
- Tarifas de IVA revisadas.
- Propina legal configurada cuando corresponda.
- Datos del establecimiento correctamente asociados.
- Series y secuenciales controlados.
Operación diaria
- El POS está conectado con el sistema administrativo.
- La facturación forma parte del flujo de venta.
- Los comprobantes se transmiten conforme a la normativa vigente.
- El cliente recibe el comprobante electrónico correspondiente.
- Existen mecanismos para revisar errores o comprobantes rechazados.
Control financiero
- Las ventas llegan correctamente al módulo financiero.
- Se pueden conciliar las ventas con los medios de pago.
- Los impuestos están correctamente registrados.
- Se puede consultar la información de las diferentes sucursales, si la empresa tiene más de un local.
¿Por qué la facturación electrónica debería estar conectada con la gestión del restaurante?
Facturar correctamente es una obligación tributaria, pero para una empresa gastronómica también representa una fuente de información.
Cada factura contiene información sobre una operación comercial que puede relacionarse con ventas, inventario, costos y finanzas.
Cuando estos procesos funcionan por separado, el restaurante puede terminar con una situación conocida: la caja tiene una información, el inventario otra y contabilidad una tercera.
Cuando están conectados, la factura deja de ser únicamente un documento tributario.
Se convierte en parte del flujo operativo del restaurante.
ZETA está diseñado precisamente alrededor de esta integración. Su plataforma conecta POS, ventas, inventario, producción, costos y finanzas, y permite gestionar diferentes establecimientos desde una misma estructura.
Para un restaurante en Ecuador, esto significa que el cumplimiento tributario puede formar parte de una gestión financiera más amplia, en lugar de convertirse en una tarea aislada al final de cada jornada.
Conclusión: facturar correctamente también es parte de gestionar mejor
La facturación electrónica para restaurantes en Ecuador dejó de ser un proceso exclusivamente administrativo.
Con la transmisión inmediata de comprobantes electrónicos vigente desde 2026, el sistema utilizado por el restaurante debe estar preparado para integrar la emisión y transmisión de los documentos con la operación diaria.
Además, conceptos como la propina legal, las diferentes tarifas de IVA y las condiciones especiales para actividades turísticas requieren una configuración tributaria que no debería depender de cálculos manuales.
Por eso, para una operación gastronómica, la tecnología debe hacer algo más que emitir una factura.
Debe conectar la venta con la información financiera y administrativa del negocio.
ZETA Software integra la gestión administrativa, financiera y operativa de restaurantes y puede conectarse con soluciones POS como PixelPoint POS, AS2 POS y BOOX POS para centralizar la información generada durante la operación.
La facturación electrónica correctamente integrada permite que el restaurante no solamente cumpla con sus obligaciones, sino que también aproveche la información de cada venta para gestionar mejor su negocio.
Conoce los módulos de inventario, producción, costeo y recetas, compras y finanzas, o revisa las integraciones POS compatibles.
Preguntas frecuentes
¿Qué necesita un restaurante para emitir facturas electrónicas en Ecuador?+
Como punto de partida, debe contar con un RUC activo, firma electrónica vigente, configuración y autorización para emisión electrónica, y un sistema preparado para generar y transmitir comprobantes conforme a las especificaciones del SRI. El proceso debe completarse en el ambiente de producción para que los comprobantes tengan validez tributaria.
¿Cómo se factura la propina del 10% en un restaurante en Ecuador?+
La propina legal del 10% aplicable a los servicios de hoteles y restaurantes calificados debe consignarse en el comprobante y no forma parte de la base imponible del IVA, de acuerdo con la normativa tributaria aplicable.
¿Qué pasa si un restaurante no emite o no transmite sus comprobantes?+
La normativa establece multas de 1 a 30 remuneraciones básicas unificadas, según la infracción y las características del contribuyente. Entre las infracciones se encuentra no entregar comprobantes y no transmitir comprobantes electrónicos al SRI.
¿El IVA de los restaurantes en Ecuador siempre es del 15%?+
Las fuentes del SRI consultadas para 2026 aplican una tarifa general del 15 %, pero el tratamiento depende del bien o servicio y de la fecha. Existen operaciones a tarifa 0 % y reducciones turísticas temporales sujetas a decreto y requisitos. El 5 % corresponde a determinados materiales de construcción y no es una tarifa general para restaurantes.
¿ZETA puede integrarse con el POS de un restaurante?+
ZETA contempla integraciones con PixelPoint POS, AS2 POS y BOOX POS. La información recibida y el funcionamiento del flujo de facturación dependen del conector, del sistema de emisión y de la configuración acordada.